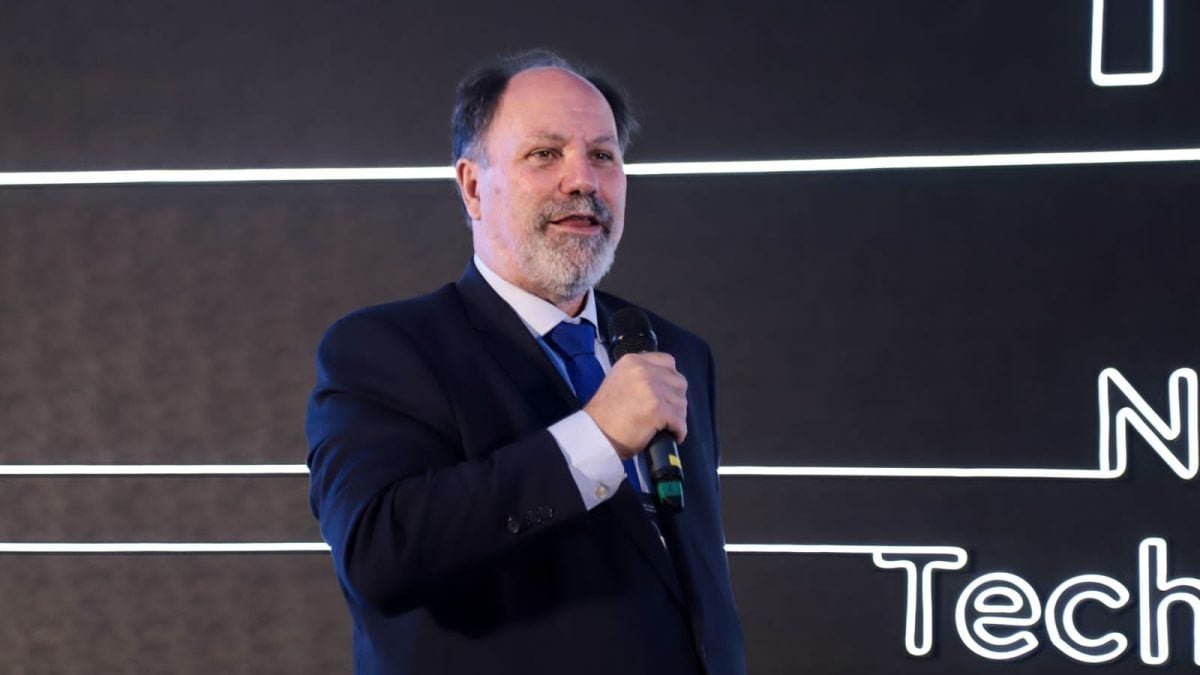
A conclusão das obras da Usina Termonuclear Angra 3, um dos mais custosos e prolongados impasses da infraestrutura brasileira, depende exclusivamente da entrada da iniciativa privada. A afirmação é de Celso Cunha, presidente da Abdan (Associação Brasileira para o Desenvolvimento de Atividades Nucleares), que vê na participação de grupos como a J&F a única chance de avanço para o empreendimento.
Paralisada desde 2015, a usina, localizada em Angra dos Reis (RJ), representa um encargo pesado para a União, custando R$ 1 bilhão por ano. O tema se tornou uma das principais discussões do governo, especialmente às vésperas do início do 4º mandato do presidente Luiz Inácio Lula da Silva.
Em entrevista exclusiva, Cunha destacou que a entrada da Âmbar Energia, braço do grupo J&F, será determinante para a resolução do impasse. A empresa já havia adquirido, em outubro de 2025, a totalidade da participação da Eletrobras na Eletronuclear por R$ 535 milhões, marcando a incursão da J&F no setor de geração nuclear. A decisão final sobre a retomada ou conclusão das obras aguarda o aval do CNPE (Conselho Nacional de Política Energética).
Apesar da venda de participação, a União mantém o controle da Eletronuclear por meio da ENBPar (Empresa Brasileira de Participações em Energia Nuclear e Binacional), criada para preservar o controle governamental em áreas estratégicas após a privatização da Eletrobras.
A urgência para uma definição é crescente. Em 21 de outubro, o TCU (Tribunal de Contas da União) concedeu ao CNPE um prazo de 240 dias para que uma posição final seja tomada sobre Angra 3. O ministro de Minas e Energia, Alexandre Silveira (PSD), manifestou a intenção de apresentar uma solução ainda em 2026.
Para Celso Cunha, o atraso na tomada de decisão do governo é de natureza política, e não econômica, prolongando uma discussão que se arrasta por décadas. “O governo não quer colocar a participação dele e hoje ele é o majoritário. Mas agora, com a chegada do grupo J&F, isso vai ser resolvido. É um grupo muito forte. Ninguém vai comprar a participação num empreendimento que ele não tem intenção de acabar. O governo demorou demais a tomar essa decisão. Mas a gente acredita que agora vai avançar”, declarou Cunha.
O Custo da Indefinição
A construção de Angra 3 remonta à década de 1980, marcada por sucessivas interrupções e alterações. As obras foram paralisadas pela última vez em 2015, em meio aos desdobramentos da Operação Lava Jato, quando o projeto alcançava cerca de 65% de execução. Atualmente, não há um cronograma definido para a retomada. Dados governamentais indicam que aproximadamente R$ 12 bilhões já foram investidos, com 66% do empreendimento concluído.
Um estudo recente do BNDES estima em R$ 23,9 bilhões o custo para finalizar a usina. O cenário de abandono, por outro lado, seria ainda mais oneroso, variando entre R$ 22 bilhões e R$ 25,9 bilhões, considerando dívidas, rescisões contratuais, desmobilização do canteiro de obras e a perda dos recursos já aplicados.
Enquanto a decisão não vem, a Eletronuclear desembolsa cerca de R$ 1 bilhão anualmente apenas para manter o projeto parado. Desse montante, R$ 800 milhões são destinados ao pagamento de dívidas com o BNDES e a Caixa Econômica Federal, e R$ 200 milhões à conservação de equipamentos e estruturas.
A indefinição sobre Angra 3 já consumiu cerca de R$ 2,5 bilhões da Eletronuclear entre 2024 e meados de 2026. A estatal encerrou 2025 com prejuízo líquido de R$ 142 milhões e uma dívida líquida ajustada superior a R$ 7,25 bilhões, apesar de, em julho de 2026, o CNPE ter reconhecido como interesse público o pedido da Eletronuclear para negociar a suspensão temporária das dívidas com os bancos estatais, o que, no entanto, não suspendeu os pagamentos.
O impacto financeiro se estende à INB (Indústrias Nucleares do Brasil), responsável pelo fornecimento de combustível nuclear para Angra 1 e 2, que registrou prejuízo de R$ 156 milhões em 2025 devido, em parte, aos atrasos de pagamentos da Eletronuclear. Como mais de 99% das receitas da INB dependem da estatal, o TCU alertou para riscos na continuidade do fornecimento de combustível nuclear. Os prejuízos também se refletem na ENBPar, controladora de ambas as empresas, cujo lucro líquido caiu de R$ 414 milhões em 2023 para R$ 186 milhões em 2025, sendo a participação em Itaipu Binacional fundamental para manter os resultados positivos da holding.